
AOIの誤報のAI複判は数カ月で回収できる。不良基板を選び出すだけのロボットアームは決して回収できない。以下が私の調査結果で、完全なレポートとスライド付き。
要旨
電子機器工場には、基板を検査するビジョンと、学習するロボットアームという2つのAIの話が同時に売り込まれている。私は中国本土、台湾、東南アジア、米国のSMTラインとPCBAラインの両方を、2026年11月11日までの年次報告書、規格、輸出規制、関税表、ベンチマーク、価格表を使って調査した。機能する部分は狭い。AOIが発するアラームの約97~99%は、人が1つずつ確認する誤報であり、AOI自身の画像で訓練した教師ありモデルは、ベンダーの説明によればその作業を60~90%削減する。ある大手EMS企業は年次報告書で85%の削減を報告している。1ラインあたり人民元50,000元では、米国、台湾、深圳で5~8カ月で回収できる。テストステーションに積み下ろしするコボットアームは1年強で回収できる。不良基板を選び出すためだけに追加したロボットアームは、どの地域でも回収できない。汎用マルチモーダルモデルはまだ検査員ではない。2026年の旗艦モデルのどれも、産業用欠陥ベンチマークで公表されたスコアを持っていない。それらは、小型のローカルモデル用にデータを事前ラベル付けする教師として有用だ。エアギャップされたオンプレミス展開は実用的である。レトロフィット市場は実在するが小さい。中国本土で約3億2,000万元、およそ5年に分散する。
なぜ調査したのか
これは、私が知る小さなハードウェアチームからの質問に端を発する。彼らは電子機器を設計・組み立てており、工場向けのAI検査とロボットアームへの参入を検討していた。ベンダーはある話を、投資家は別の話をし、どのデモも良く見えた。彼らが知りたかったのは、2026年に工場が実際に何にお金を払うのか、工場内で動かすのにいくらかかるのか、そして何がまだ研究プロジェクトの段階なのか、ということだ。
私はチップ、ハードウェア、そしてそれらを製造する工場の周辺で20年以上働いてきたので、調べてみようと申し出た。上場しているAOI、マシンビジョン、ロボット、EMS企業の年次報告書と目論見書、関連する規格と規制、輸出管理分類と関税表、ベンチマークページと論文、公開価格表を読んだ。業界インタビューから得た一連の主張も、その記録と照合した。公開記録が尽きる部分は、そのように明記する。
以下の数字はすべて2026年11月11日時点。特記しない限り、金額は人民元で、1米ドル=6.7188元。大半の数字は完全なレポートにあり、末尾でダウンロードできる。
結果の概要
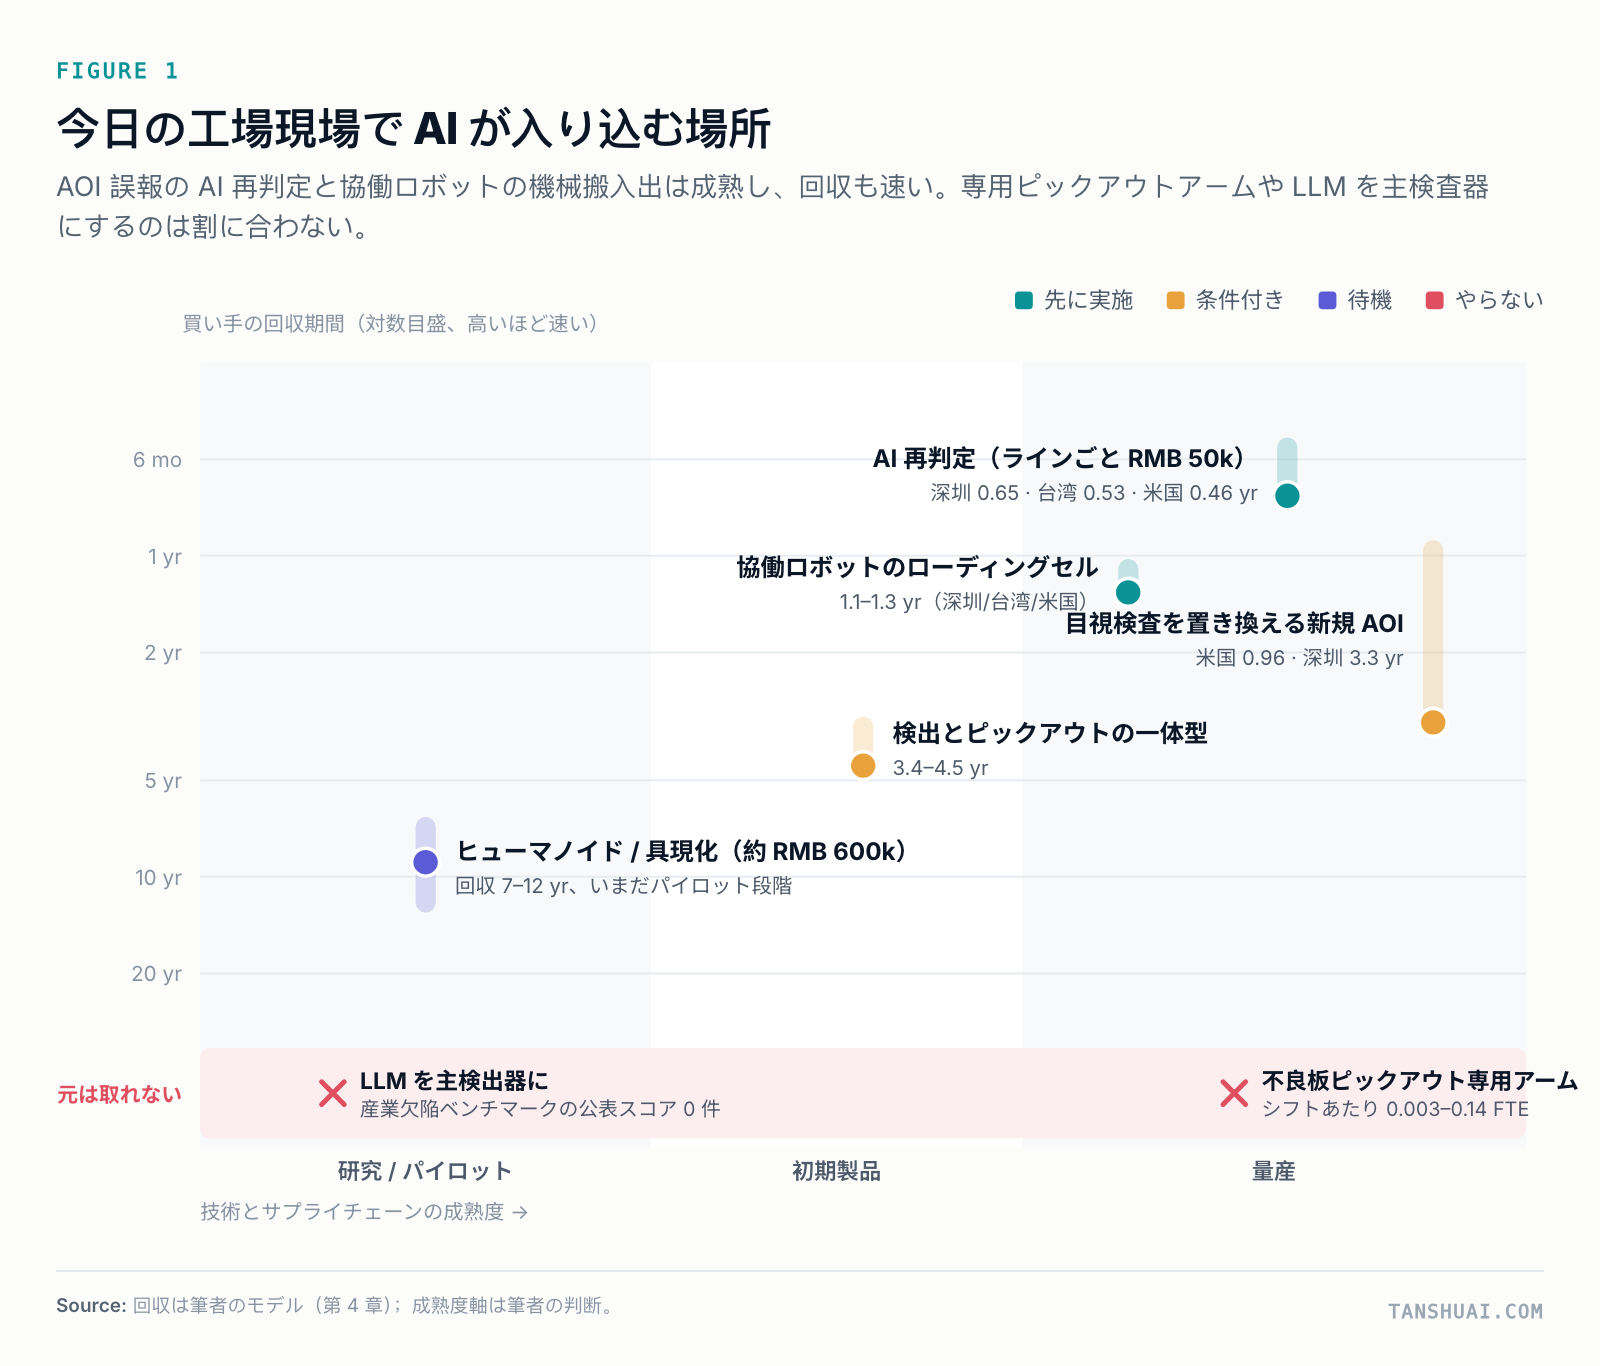 図1:今日の工場現場でAIがどこに位置するか。上に行くほど買い手の回収は速い。
| 用途 | 判断 | 主要な数字 |
|---|---|---|
| AOIの誤報のAI複判 | 今すぐやる | 回収0.46~0.65年(米国、台湾、深圳) |
| AOIのカバーが不十分な検査(手はんだ、コーティング、ケーブル、最終外観) | 今すぐやる | 同じ買い手、競争は少ない |
| テストステーションと梱包のコボットによる積み下ろし | やる | 回収1.1~1.5年 |
| 手動の目視検査を置き換える新しいAOI | 賃金次第 | 米国0.96年、深圳3.3年 |
| 1つの統合セルでの検出と選別 | 生産量次第 | 3.4~4.5年 |
| ヒューマノイドおよびその他の身体性ロボット | 待つ | 7~12年、まだパイロット段階 |
| 不良基板を選び出すだけのロボットアーム | やらない | 選別は1シフトあたり0.003~0.14人分 |
| マルチモーダルLLMを一次検査員にする | やらない | 公表された産業用欠陥スコアはゼロ |
SMTラインで人はどこにいるか
量産SMTラインはすでに高度に自動化されている。基板は、ペースト印刷、3Dはんだペースト検査(SPI)、部品実装、リフロー前の任意のAOI、リフロー、リフロー後のAOI、BGAがある場合はサンプルのX線検査(AXI)、そしてインサーキットテストと機能テスト、目視検査、梱包を経る。タクトは基板あたり約13~22秒で、ラインには通常3~5台のAOIがある。あるノートPCのODMは、18ラインのAOIに3,060万元を予算計上した。
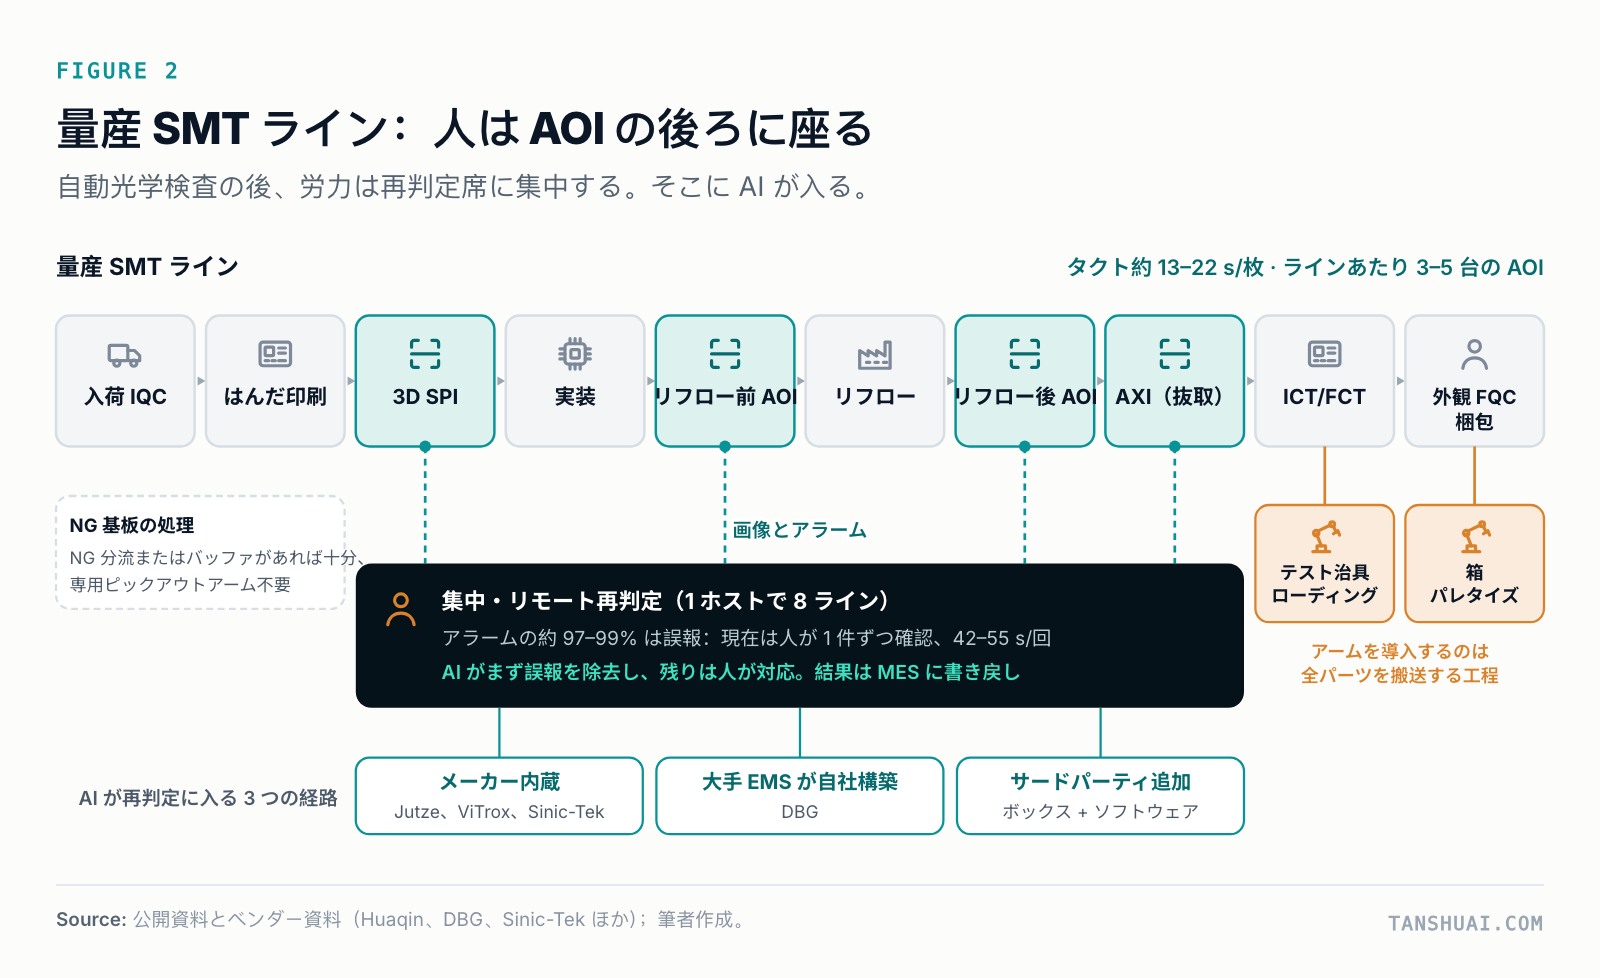 図2:量産SMTライン。人はAOIの後ろに座っている。
人はコンベアの上にはいない。AOIの後ろに座っている。AOIは欠陥を決して見逃さないように調整されているため、過剰にフラグを立てる。私が見つけた事例では、アラームの約97~99%が、正常な基板に対する誤報だ。レビュー担当者はそれぞれを確認し、42~55秒かかる。忙しいラインでは、1シフトあたり約448件の誤報、つまり1人のシフトのうち5.2~6.8時間になる。その事例の工場は、シフトごとに2人のレビュー担当者を配置していた。
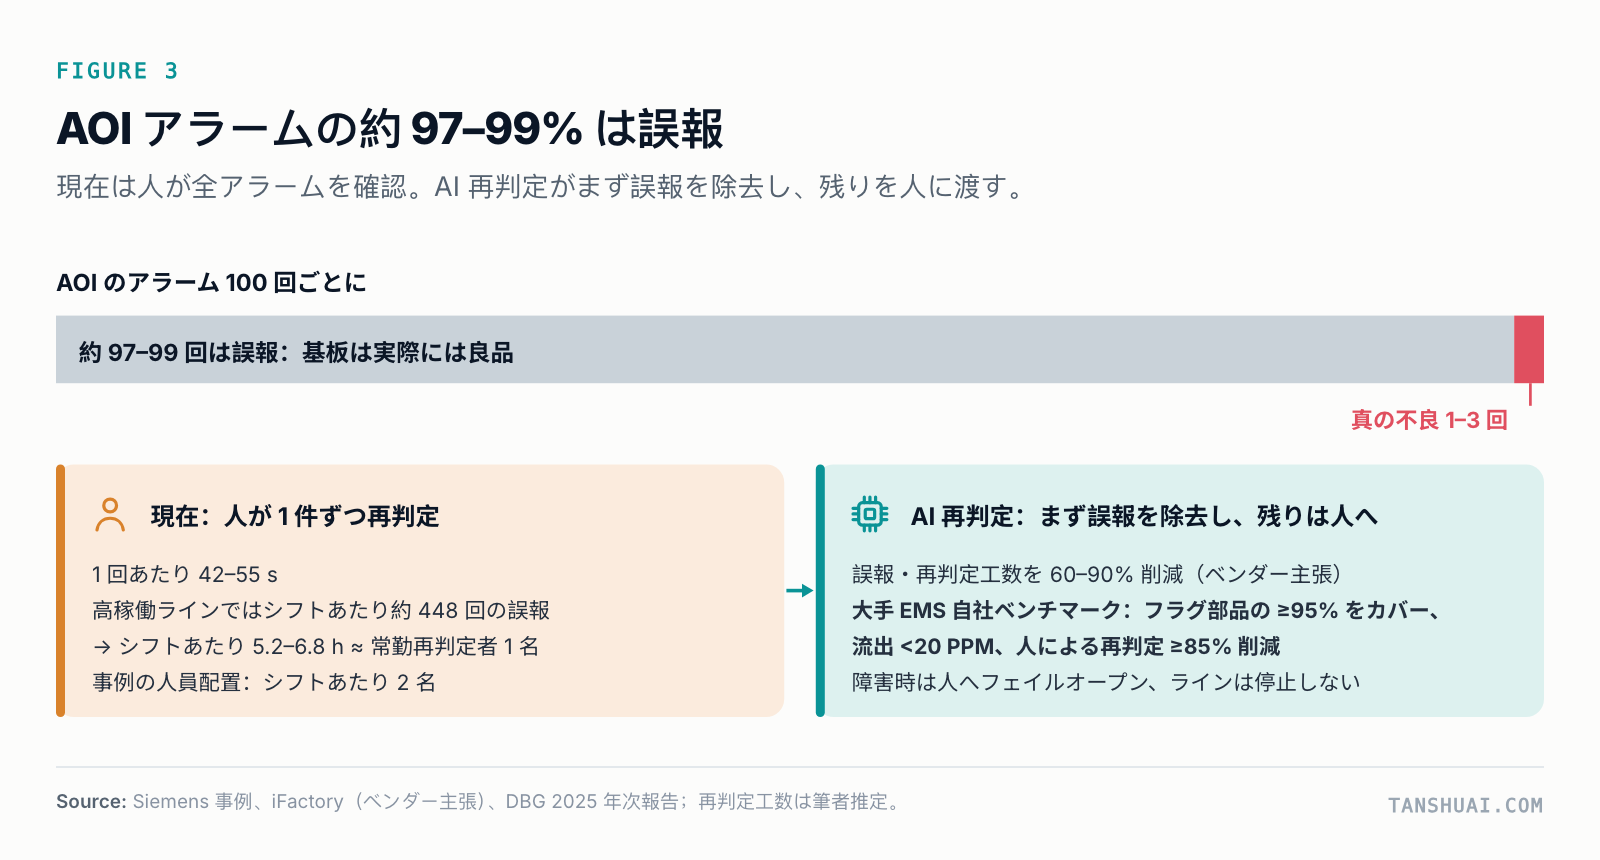 図3:100件のAOIアラームのうち、約97~99件は誤報。
そのレビュー席こそがAIの入り口であり、3つの方法で入る。AOIメーカーは新機種に内蔵する。JutzeはそのAI 3D AOIが「検査における人間のレビューを不要にする」と述べ、ViTroxはAI AOIを投入し、Sinic-TekはTencentと共同開発している。最大手のEMS企業は自社で構築する。そしてサードパーティは、工場がすでに持つAOIにボックスとソフトウェアを取り付ける。
機能するもの:AOI自身の画像でのAI複判
機能するアプローチは派手ではない。AOIがすでに保存しているクロップで訓練した教師ありモデルが、AOIの直後に位置し、OK、NG、または「人に聞く」と答える。ベンダーは、誤報またはレビュー時間を60~90%削減すると主張する。私が見つけた最も優れた公開証拠は、EMSの年次報告書にある。DBGの自社システムは、AOIがフラグを立てる部品の少なくとも95%をカバーし、見逃しを20 PPM未満に抑え、人間のレビューを少なくとも85%削減した。ティア1のEMSに売り込みたいなら、それがあなたが測られる基準になる。
モデルより重要なのは2つの細部だ。
1つ目は画像だ。良いカメラと大きなモデルでAOIを置き換えられるか、とよく聞かれる。300 mmパネル全体を見る汎用4Kカメラは1ピクセルあたり約78 µmになり、AOIは8~20 µmで動作する。78 µmでは、0402抵抗器は約13×6ピクセルで、そこにあるかどうかはわかるが、はんだ接合部が良いかどうかはわからない。01005は約5×3ピクセルで、つまり見えない。AIはAOIの画像で動作する。光学系を置き換えるものではない。
2つ目は、失敗したときに何が起きるかだ。ボックスはフェイルオープンでなければならない。クラッシュしたり確信が持てなかったりしたら、すべての判定が人に渡り、ラインは動き続ける。工場はラインを止めうるボックスを受け入れないし、不良基板を黙って通過させうるボックスも受け入れるべきではない。
マルチモーダルモデルは教師であり、検査員ではない
2026年に当然の疑問は、フロンティアのマルチモーダルモデルが単純に基板を見られるかどうかだ。まだ無理だ。2026年11月11日時点で、9月から11月にリリースされた旗艦モデル(GPT-6.x、Gemini 4、Claude Fable 5.2、Qwen3.8など)のどれも、産業用欠陥をテストするベンチマークであるMMAD、MVTec AD 2、VisA、Real-IAD、UniPCBで公表されたスコアを持っていない。
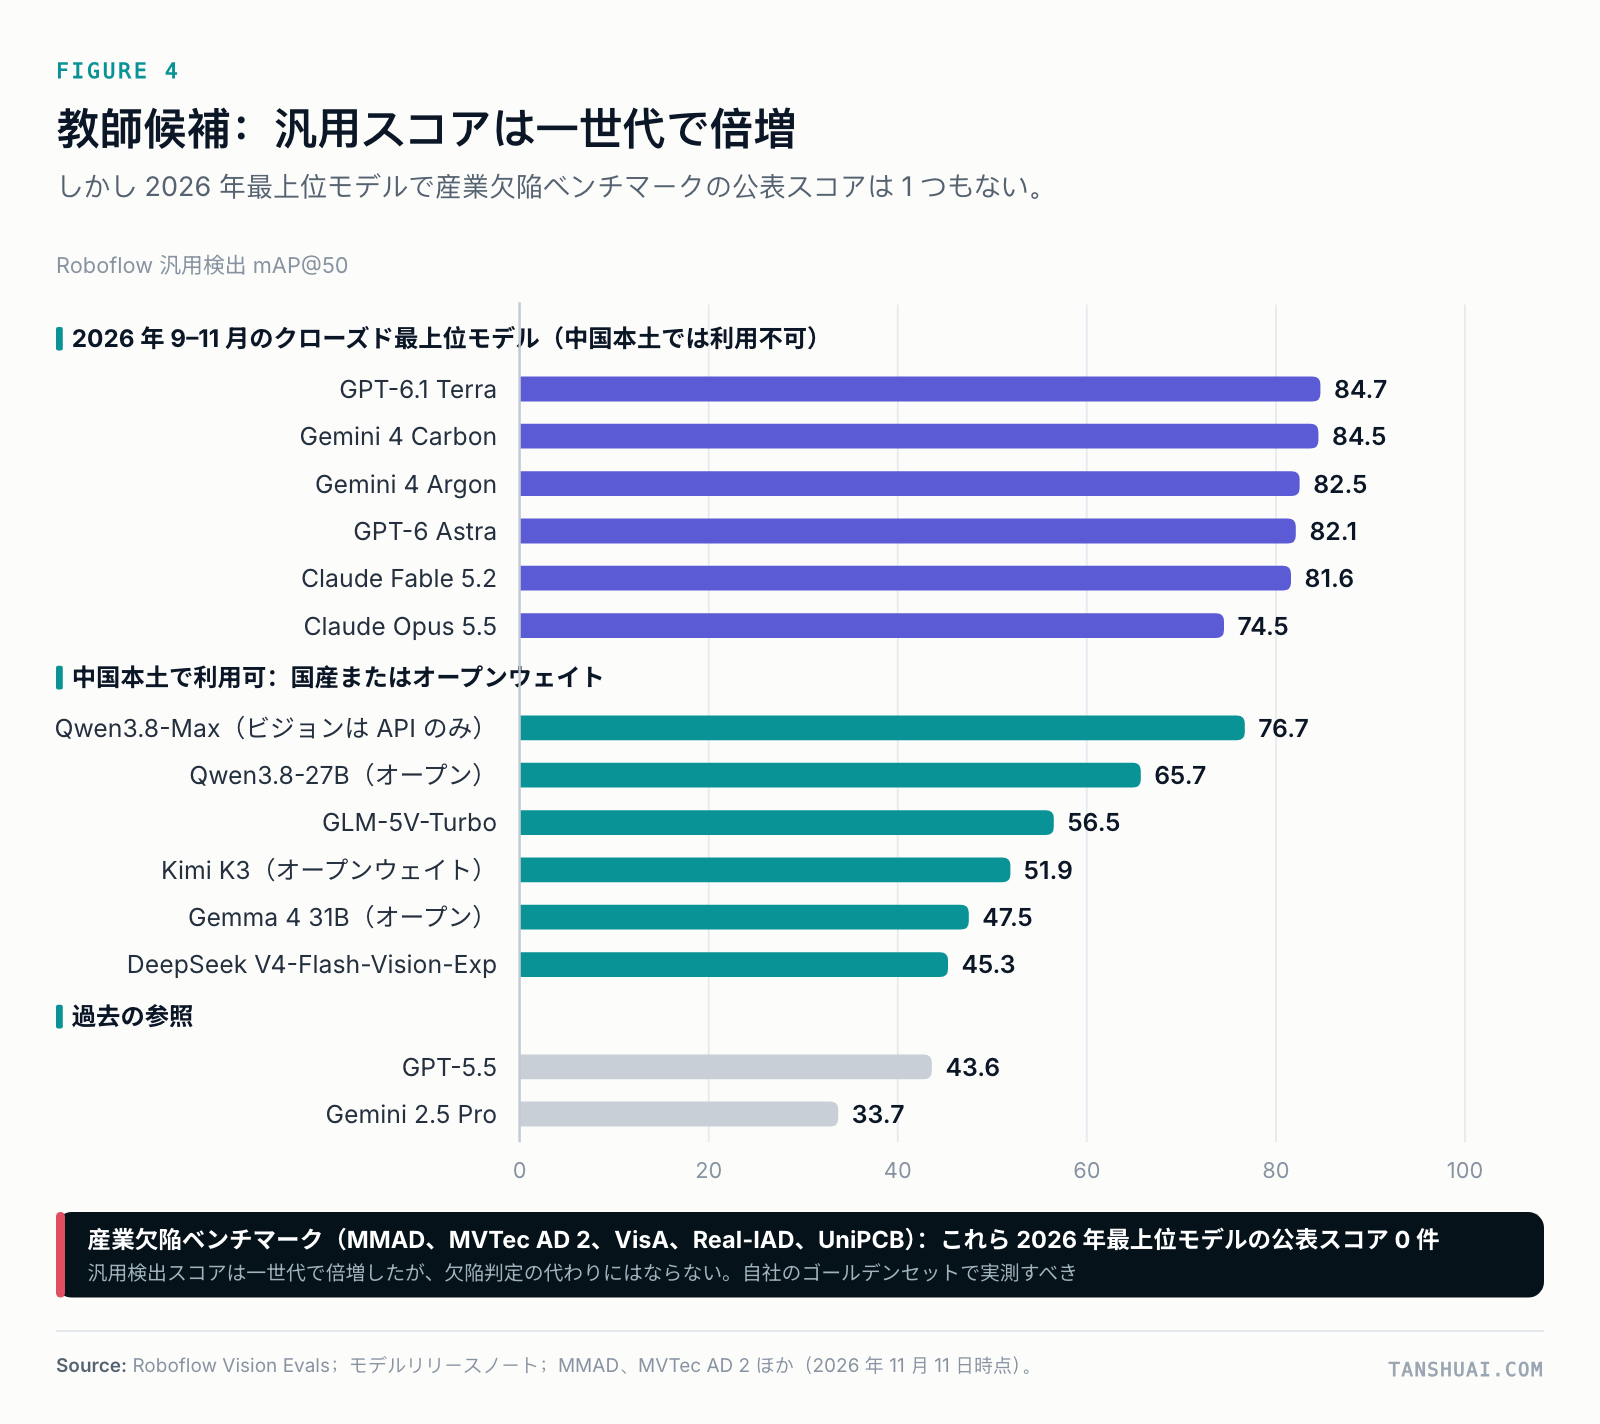 図4:汎用検出スコアは一世代で倍増した。産業用欠陥スコアは欠けている。
汎用検出スコアは確かに一世代でおよそ倍増したが、人や車の周りにボックスを描くことと、はんだ接合部を判断することは同じではない。「欠陥があるか」を問うMMADでは、人間の専門家は95.2点で、私が見つけた汎用モデルの最良結果は83.1点だ。ACM MM 2026 PCBAチャレンジでは、6,600枚の実ライン画像で調整された1つを含む上位5システムが、欠陥の有無で77~82点だった。部品のカウントと属性の読み取りが95~100点に達したにもかかわらずだ。生産には99%以上が必要だ。
だから私はそれらを教師として使うだろう。フロンティアモデルが新しい画像を事前ラベル付けしてトリアージし、モデルあたり1ラウンドおよそ23~196ドルかかる。人が裁定する。2~3人のラベラーがブラインドで作業し、シニアエンジニアが決定する。ラベルはゴールデンセットに入り、ライン上のボックスで動く小型の8-bitモデルがそれで訓練される。2~4週間シャドーモードで動作し、判断を記録するだけで何も変えず、ゲートを通過して初めて本番投入される。
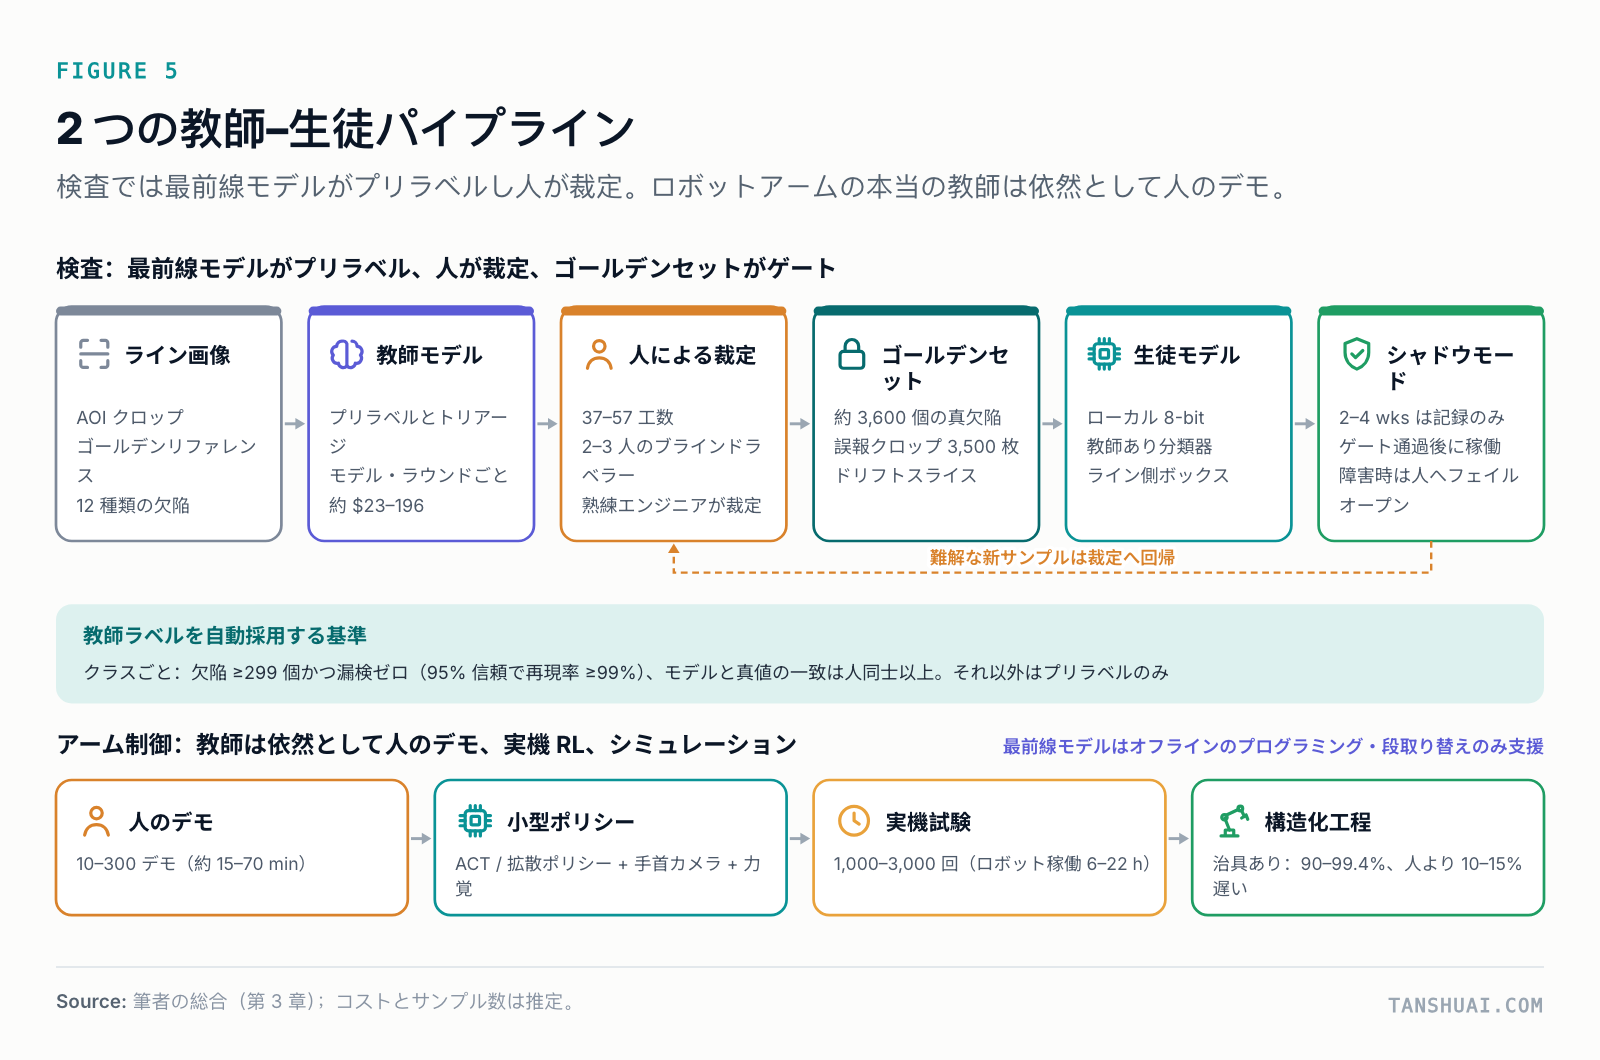 図5:2つの教師・生徒パイプライン。アームにとって、教師は依然として人間だ。
ゲートは、ほとんどのプロジェクトが省く部分であり、その大半は算術だ。95%の信頼度、ゼロ見逃しで99%の再現率を示すには、そのクラスの真の欠陥がゴールデンセットに299個必要だ。95%には59個。99.9%には2,995個必要で、どの買い手も購入前に集められない。私のルール:教師のラベルを自動的に受け入れるのは、299個をゼロ見逃しでクリアした欠陥クラスに限り、しかもモデルがグラウンドトゥルースと、2人の人間が互いに一致するのと少なくとも同程度に一致する場合のみ。それ以外のクラスは、教師が事前ラベル付けし、人が決定する。
ロボットアームにとって、教師は依然として人間だ。小型ポリシーは10~300回の人間のデモンストレーション(アームの操作約15~70分)から学び、1,000~3,000回の実機トライアル(約6~22ロボット時間)で向上する。フロンティアモデルはオフラインで支援する。ロボットプログラムを書き換え(ABB RAPIDタスクで77~99.7%正解、展開前にシミュレーションで確認)、段取り替えを計画し、故障を説明する。それらは制御ループの中には入らない。
工場内で動かす
多くの電子機器工場はエアギャップされており、顧客の契約がそれを要求することも多い。これは聞こえるほど問題ではない。制約は計算ではなくプロセスにあるからだ。
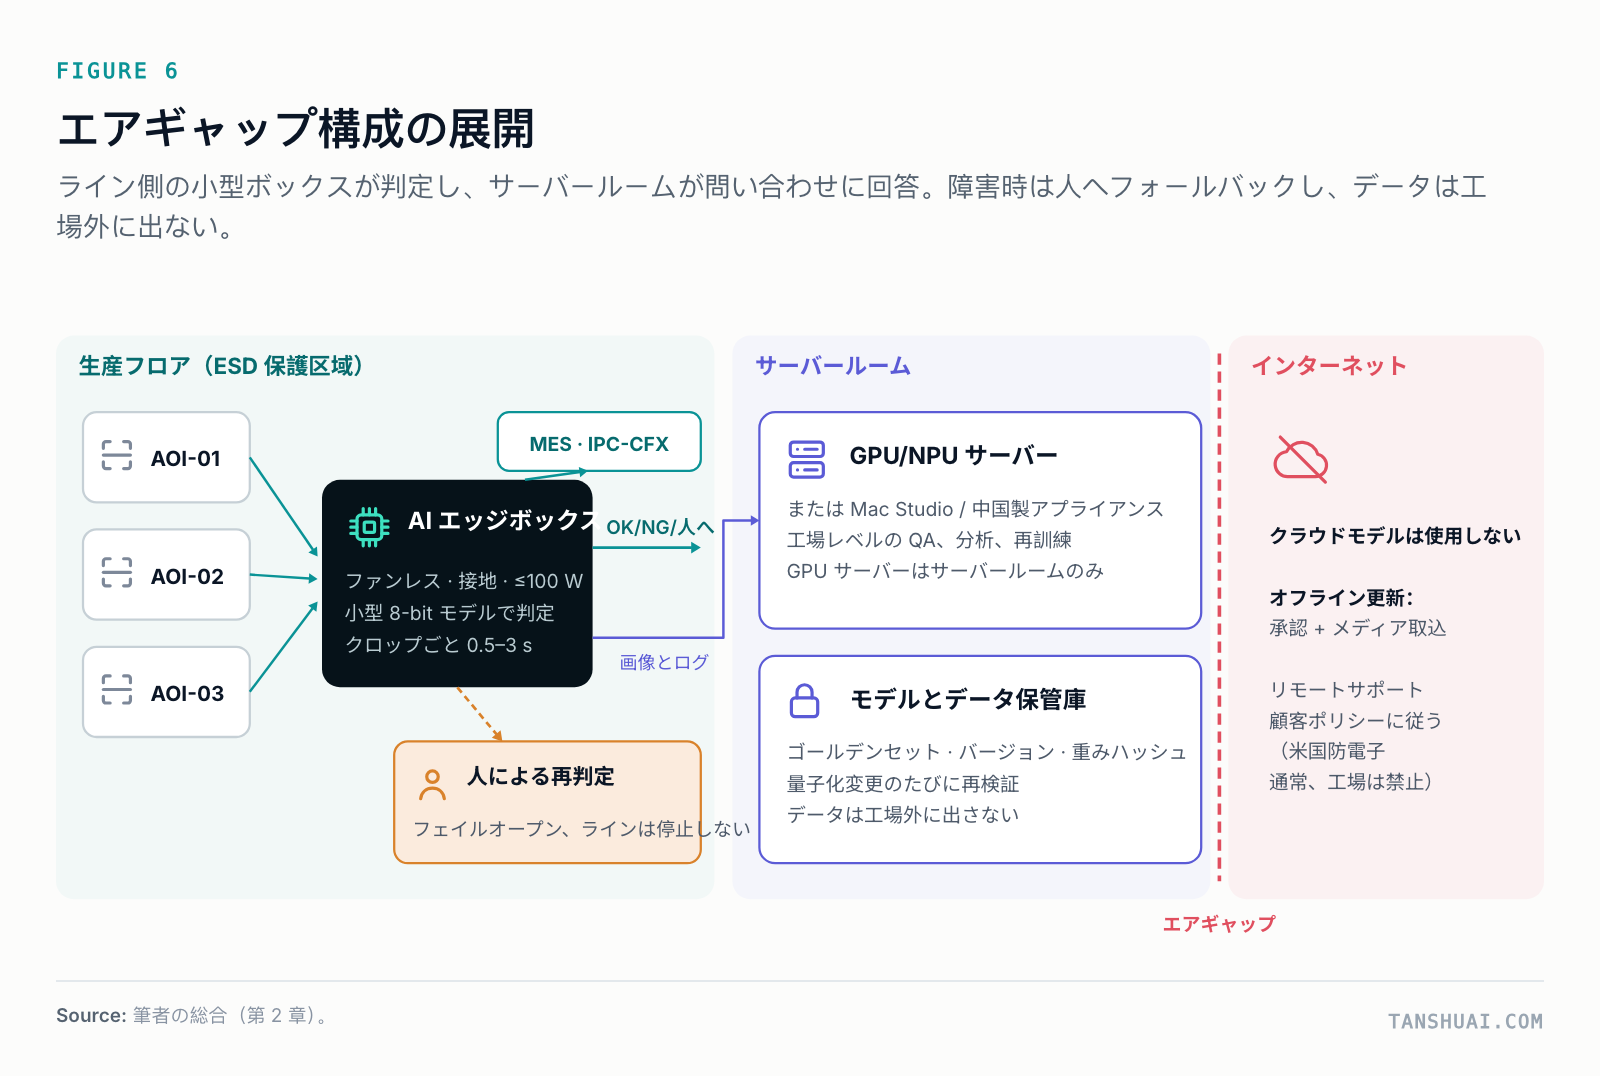 図6:エアギャップ展開。ライン上のボックスが判断し、サーバールームが質問に答える。
通常のSMTホールはESD保護区域であり、おおよそISO 8相当で、格付けされたクリーンルームではない。AOIの隣に、接地され、ファンレスで100 W未満のボックスを置けば、クロップあたり0.5~3秒でインライン判断を処理できる。GPUまたはNPUサーバーはサーバールームに置き、工場全体の質問、分析、再訓練を担う。更新は承認とメディアインポートによるオフラインで入る。ゴールデンセット、モデルバージョン、重みハッシュは保管庫にあり、データが工場を離れることはない。
どのハードウェアを使えるかは、まずどこにいるかに依存する。中国本土では、国産モデルかローカルでホストされたオープンウェイトのみが利用可能だ。NVIDIA自身の輸出分類では、Jetson ThorとDGX Sparkは米国のライセンスなしで通常の中国本土の工場に販売できるが、DGX StationとRTX PRO 6000はできない。Thor開発者キットは中国で税込み59,104元で、40~130 Wを消費する。大型ワークステーションも良い共有アシスタントにはならない。独立テストでは、7,430億パラメータのモデルを動かすDGX Stationが、32ユーザーに合計で毎秒139トークン、1人あたり約4トークンを提供した。
精度については、8-bitは安全だ。ベンダーの量子化アウェア4-bitは、700億パラメータ以上のモデルでは通常問題ない。3-bit以下では、スコアは平均7~15ポイント、図表では20~34ポイント低下する。より大きなリスクはサービングスタックにある。ある研究では、プレフィックスキャッシュを有効にすると、4-bitモデルの反復実行の82.5%が分岐したのに対し、16-bitでは37.4%だった。別の研究では、Ollamaの305個の公式コードモデルタグのうち7個が、ファイルは無傷なのに実質的に壊れており、198個の人気GGUFリポジトリのどれもファイルのビルド方法を記録していなかった。私のルールはシンプルだ。精度や推論エンジンを変更したら、ゴールデンセットを再実行する。
コストと回収できるもの
ビジネスケースは賃金に行き着く。完全負荷の検査または搬送作業員の年間コストは、米国で約70,000ドル、台湾で19,600ドル、深圳で12,700ドル、マレーシアで9,100ドル、ベトナムで5,300ドル。米国は深圳の約5.5倍だ。
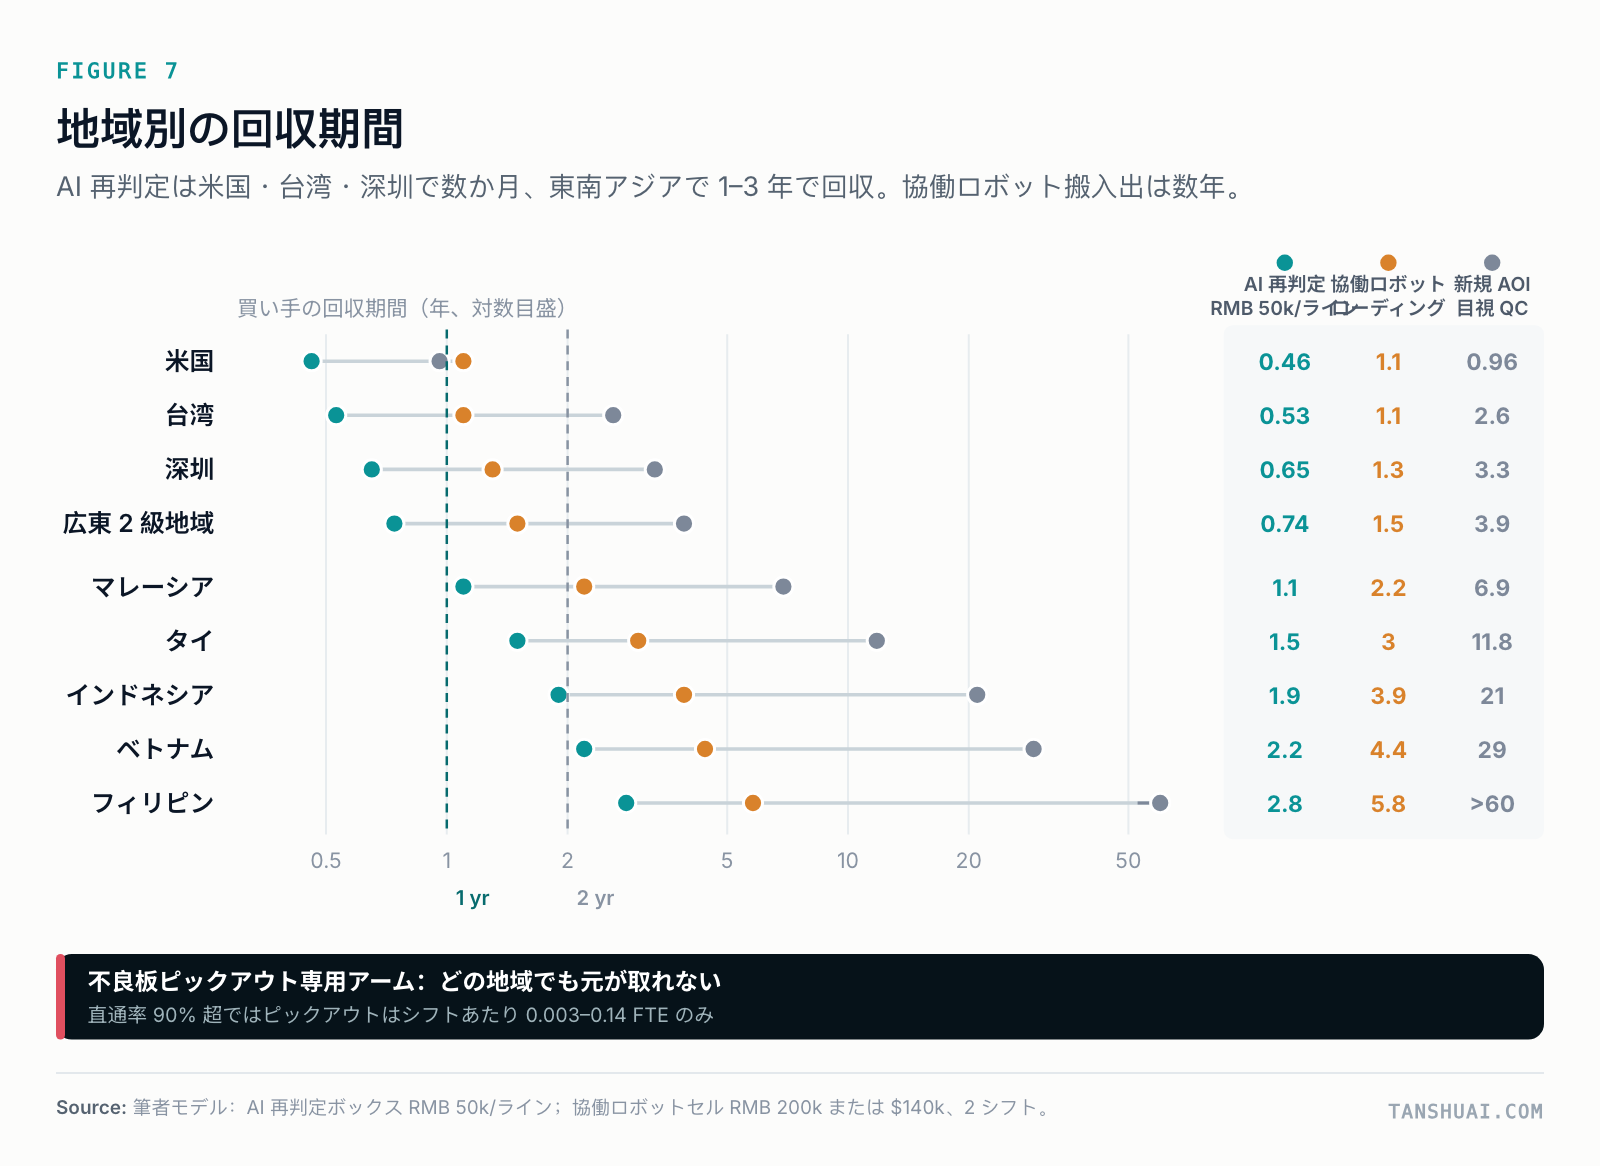 図7:買い手の地域別回収期間。
1ラインあたり人民元50,000元では、AI複判は米国で0.46年、台湾で0.53年、深圳で0.65年、東南アジア全域で1.1~2.8年で回収できる。テストステーションに2シフトで積み下ろしするコボットセルは、人民元200,000元または140,000ドルで、米国、台湾、深圳で1.1~1.3年で回収できる。手動の目視検査を置き換えるために購入した新しいAOIは、米国では1年未満で回収できるが、深圳では3.3年かかる。
回収できないのは、SMTラインから不良基板を引き抜くことだけが仕事のロボットアームだ。初回通過歩留まりが90%を超えると、選別は1シフトあたり2.5~100分、つまり0.003~0.14人分になる。NG分流器やバッファがすでにその仕事をしている。
価格についての2つの注意。サードパーティはAI複判の人民元価格を公開していない。ベンダーは無料トライアル後にケースバイケースで見積もる。中国本土の中規模買い手がサードパーティに支払う額の私の最良推定は、1ラインあたり一時金10,000~30,000元、または年間5,000~10,000元なので、回収モデルの50,000元は上限であり、定価ではない。そして米国に販売する人にとって、ハードウェアの製造地は重要だ。中国本土製のロボットアームは、米国の合計関税が約40%になるのに対し、東南アジアや台湾からは10~15%だ。
実在する市場、しかし小さい
「AI外観検査」の公表された市場規模は10倍以上も異なる。各社がカメラからテストサービスまで異なるものを数えているからだ。レビュー製品を作るべきか決めるのに、どれも役に立たない。そこで私はボトムアップで数えた。
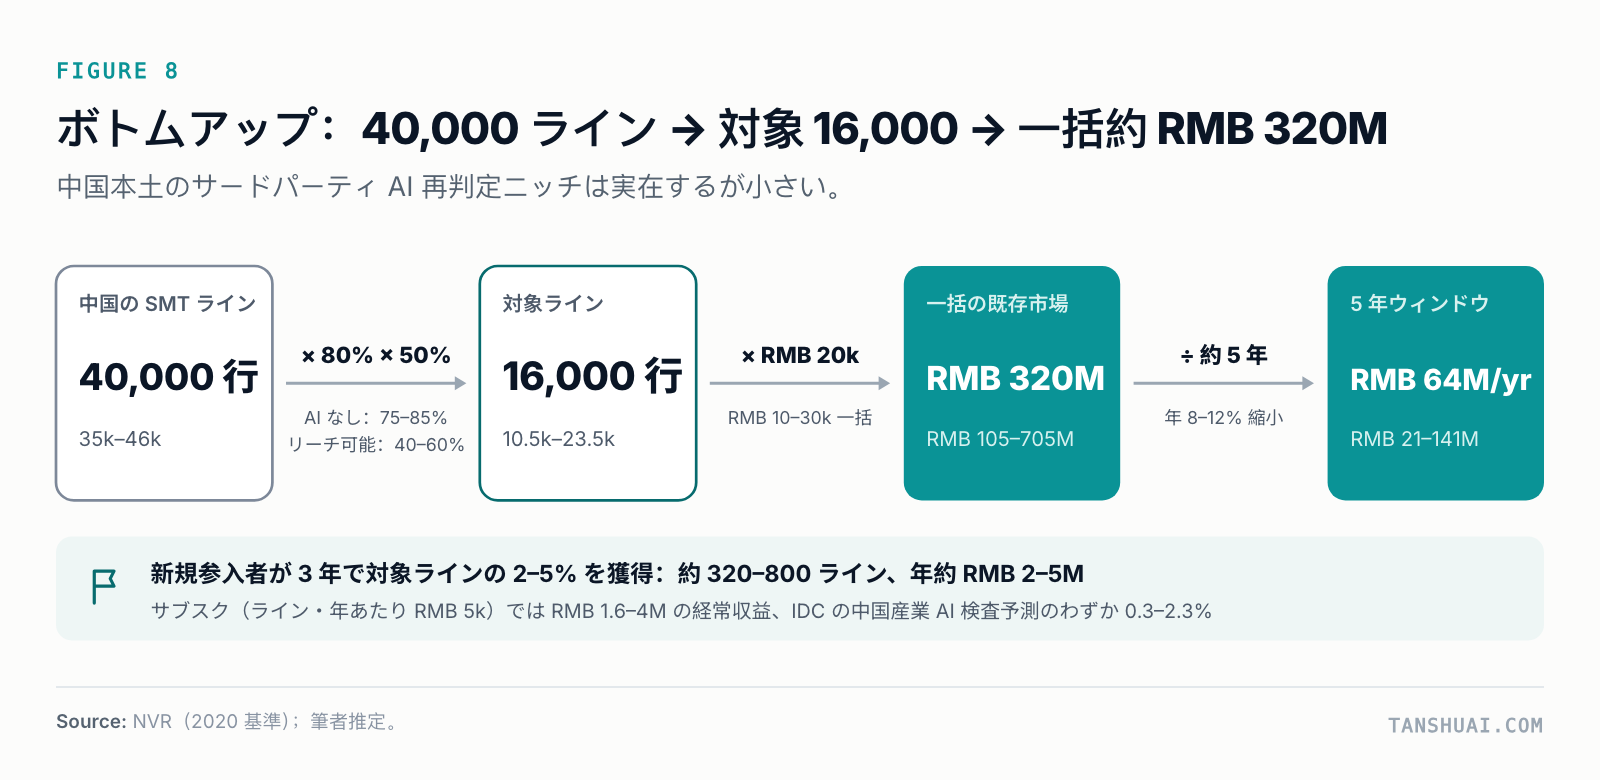 図8:中国本土におけるサードパーティAI複判のボトムアップ市場。
中国本土には約40,000本のSMTラインと、AI複判のないおよそ44,000台のインラインAOIがある。AIなしの割合とサードパーティが実際に到達できる割合を取ると、約16,000本のラインがサービス可能だ。1ラインあたり20,000元では、一時金市場は約3億2,000万元(レンジ1億500万~7億500万元)。窓は約5年続く。AOIメーカーが新機種にAIを搭載し始め、それのない既存ベースが年8~12%縮小するからだ。
その楔の部分も混み合っている。AOIメーカーはレビューを内蔵し、最大手のEMSは自社で構築し、HikvisionやSmartMoreといったプラットフォームベンダーが激しく売り込んでいる。主要なAIビジョンベンダーの1社は、2025年の売上高10億8,600万元、価格競争の末に純損失9億9,100万元を報告した。利益は製品化されたハードウェアにある。ビジョンプラットフォームとAOIメーカーは46~67%の粗利益率を稼ぐが、AIソリューションベンダーは35~37%で赤字だ。現金化も遅い。一般的な条件は、契約時に30%、検収後に60%、10%を1年間保留で、全額回収には2~3年かかる。売掛金は標準製品で51~99日、プロジェクトベースの設備で188~319日だ。
残された余地は具体的だ。10~40本のラインを持ち、AOIが古いか混在ブランドで、AOIメーカーからのAIアップグレードがない中規模EMS。加えて、AOIのカバーが不十分な検査、たとえばスルーホールと手はんだ、コンフォーマルコーティング、ケーブル、コネクタ、FPC、最終外観とネジ。
ロボットアームと身体性AI
学習型ロボット制御は、ステーションが構造化されている場所では今日機能する。治具と既知の部品があれば、小型ポリシーは90~99.4%の成功率に達し、人より10~15%遅い。構造を取り除くと数字は下がる。ポリシーが見たことのないコネクタで29~67%、動くコンベアからのピッキングで37~59%、フロンティアの言語モデルが関節を直接駆動する場合は0~5.5%。
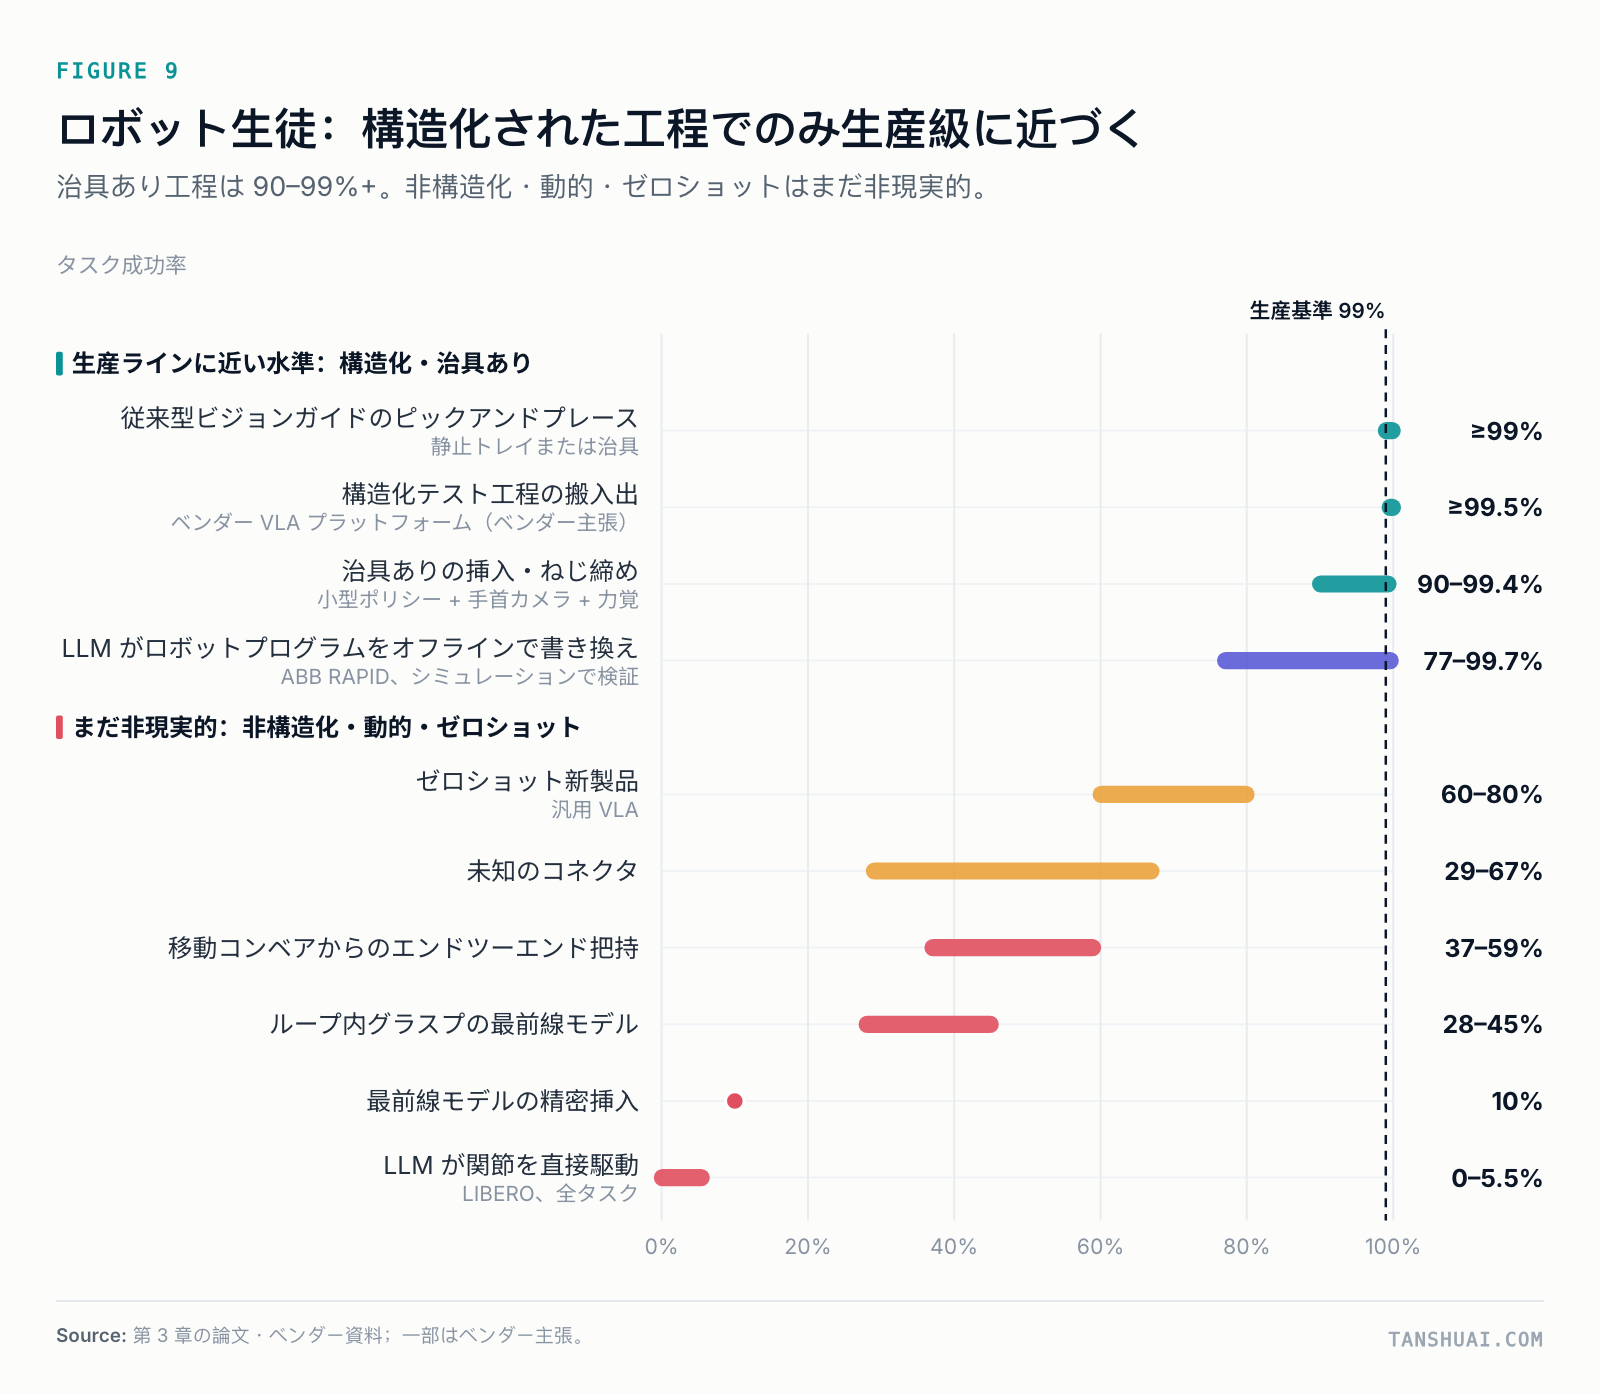 図9:ロボットの生徒は、ステーションが構造化されている場合にのみ量産級に近づく。
工場内の展開は、見出しが示唆するよりも少ないことしか開示しない。私が追跡した工場展開のうち、大半はどれだけ長く、どれだけ動かしたかしか公表しない。成功率、タクト、介入率を同時に公表したものはなく、見出しの数字のいくつかは結果ではなく目標だ。公表された数字を実際に置き換えられた労働力に換算すると、ギャップは大きい。構造化されたアームセルは1シフトあたり約0.82人を置き換え、人間の40%の速度で働くヒューマノイドは約0.26人、40%の時間を遠隔操作されるヒューマノイドは約0.05人。
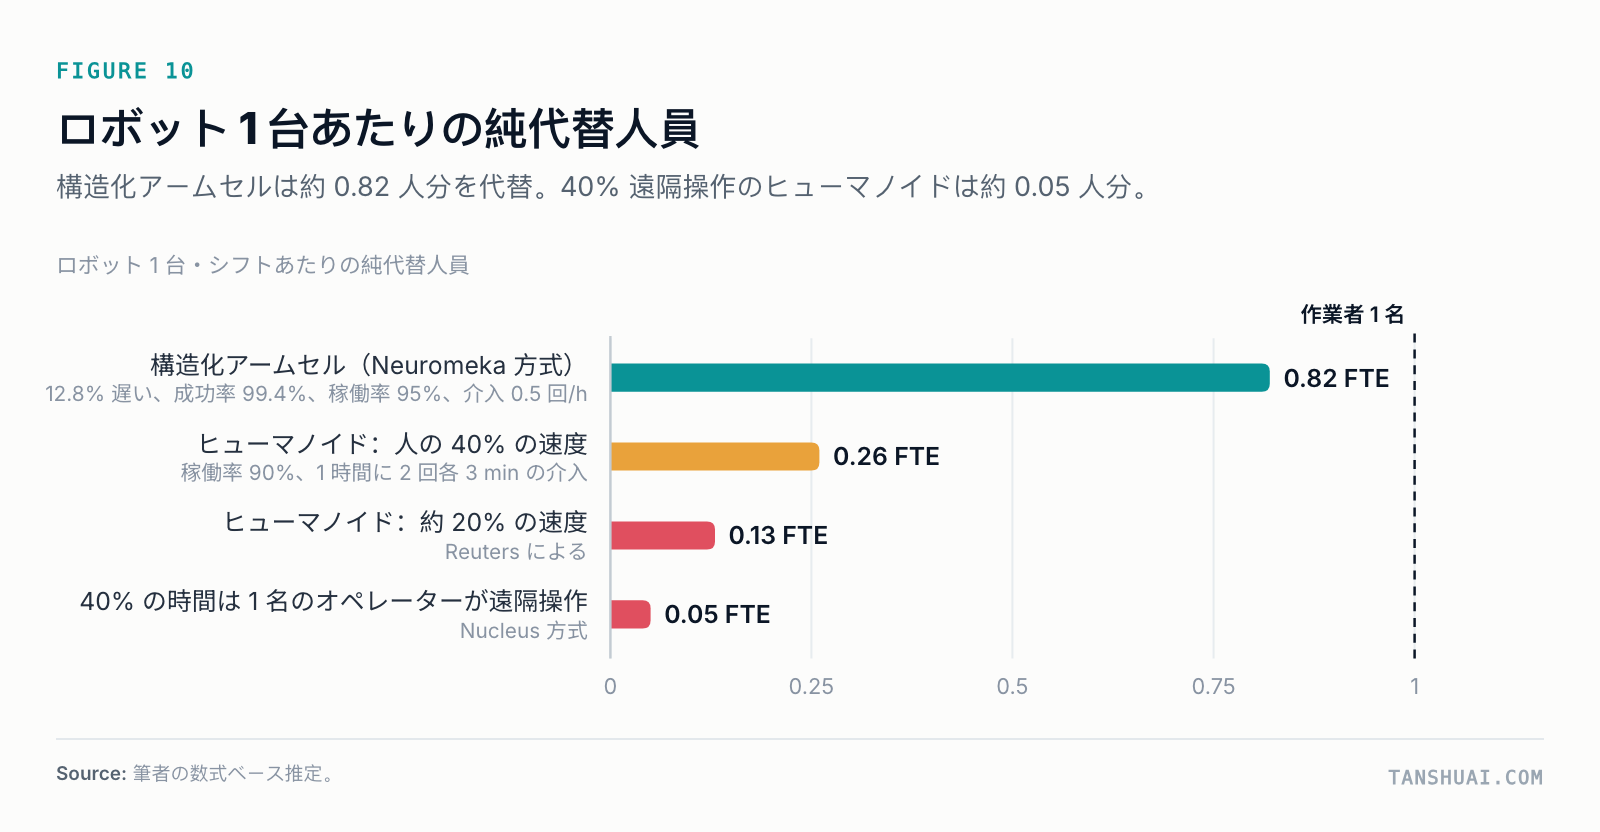 図10:ロボット1台・シフトあたりの純置換労働力。
スタックは層に落ち着きつつある。フロンティアモデルは、秒から分のスケールで、オフラインで計画しプログラムを書く。ACT、拡散ポリシー、小型VLAといった小型ポリシーは、100~300 msのアクションチャンクでセル内で動作する。ベンダーの数字では、小型ACTポリシーはエッジボード上で約50 msで動く。モーションコントロールはミリ秒レートでロボットコントローラに残り、安全は決定論的なまま。規格も一致している。EU機械規則では、機械学習を使う安全機能は2027年1月20日から公認機関の評価が必要で、AIに安全機能内での認証経路を与える規格は2027~2029年までに固まらない見込みだ。
だから今後2年間は、認証済みのアームを買い、学習型の知覚と小型ポリシーをその中に入れ、安全は決定論的に保ち、ヒューマノイドに賭ける前に2027年と2028年の生産データを待つ。
私が作るもの・作らないもの
| 作る | 作らない |
|---|---|
| AOI画像でのAI複判と欠陥分類。AOIが古いか混在ブランドの中規模EMS向け | 汎用の「AI+ロボットアーム」プラットフォーム |
| AOIのカバーが不十分な検査:スルーホールと手はんだ、コンフォーマルコーティング、ケーブル、コネクタ、FPC、最終外観とネジ | マルチモーダルLLMを一次検査員にする |
| すべての部品を扱うステーション(テスト治具、トレイ、梱包)のコボットセル、検査はアドオンとして | NG基板を選び出すだけのロボットアーム。分流器かバッファを使う |
| 何かを主張する前に、実ラインでのゴールデンセットとシャドーモード | SMTラインでのヒューマノイドやロボット・アズ・ア・サービス |
| ライン上のファンレスエッジボックス、サーバーはサーバールーム | 制御ループや安全機能の中のフロンティアモデル |
共通点は意図的に退屈であることだ。明確な所有者を持つ狭いタスクを選び、工場自身の画像でそれを測定し、工場の既存マシンにはすでに得意なことを続けさせる。
検証できなかったこと
これはデスクリサーチだ。ライン上で製品をテストはしていない。既存ベースの数字とすでにAIを動かしているAOIの割合は、公開資料と市場データからの私の推定で、支払い意思額の数字も推定であり、実際の見積もりでしか確認できない。多くのロボットの数字はベンダーの主張であり、レポートではそのように明記した。モデル、価格、関税、輸出規制は急速に変わり、ここにある数字はすべて2026年11月11日時点。レポートには未解決の問いと、パイロットがそれぞれにどう答えるかを列挙している。
ダウンロード
- 完全レポート(PDF):AI Visual Inspection and Robot Arms in Electronics Factories: 2026 Assessment、公開版、全図表・表・出典付き。
- スライド(PDF):同じ調査結果を短いデッキにまとめたもの。
著者について
Tan Shuaiはテクノロジストであり創業者で、チップ、ハードウェア、システムソフトウェアにわたる20年以上の経験と、20件の付与特許を持つ。シリコンバレー、ニューヨーク、シカゴ、台湾、グレーターベイエリア(深圳・香港)、ベトナム、マレーシアで働き、長らく先端製造とサプライチェーンに注力してきた。現在はAI研究者・開発者として、工場現場でAIが実際にどう使われるかに集中している。
チームを組むにせよ、パートナーを探すにせよ、ノートを突き合わせるにせよ、この領域でものづくりをする人との対話を歓迎する。i@tanshuai.com